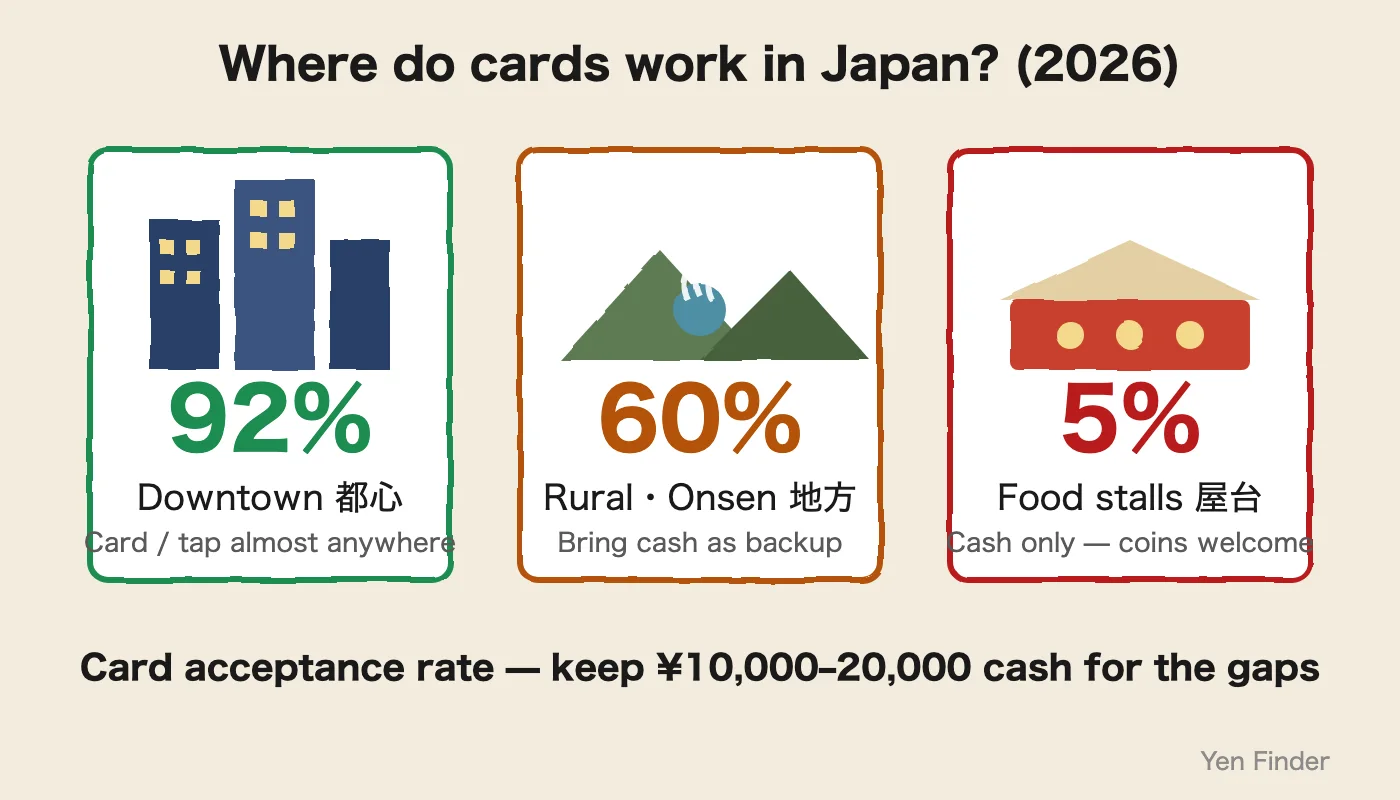
⚡ 30초 결론: 일본 캐시리스 비율 = 42.8%(경산성 최신값, 2030년 80% 목표로 가는 중)로, 현금은 아직 결제의 약 57%. 도시부 92% / 지방 60% 카드 OK, "100% 캐시리스"는 불가능. 현금은 도심만 도는 여행이면 ¥10,000〜20,000, 신사·노점·지방이 일정에 들어가면 ¥20,000〜30,000, 료칸이 현금 보증금을 요구하면 더 추가. 노점·신사 새전·지방 택시·구형 발매기·동전 보관함·센토는 현금만 — 이유는 카드 수수료 2〜4%, 고령 고객층, 디플레 시대부터의 습관. Suica/PayPay 급증 중, "카드 하나"보다 "하이브리드"가 현실적.
빠른 참고
값
캐시리스 비율
42.8%(현금 약 57%)
도시 카드
92%
지방 카드
60%
필요 현금
도심 ¥10〜20K / 신사·노점·지방 포함 ¥20〜30K
가게가 현금만 고집하는 이유
수수료 2〜4%·고령 고객·운영 단순함
Suica/PayPay
급증
최종 확인
2026년 9월
✓ 최종 확인: 2026년 9월
📖11분 읽기
Yen Finder Editorial
광고본 기사는 광고(제휴 링크)를 포함합니다. 링크를 통한 가입 시 당 사이트가 보수를 받을 수 있으나, 내용과 평가는 제휴 관계의 영향을 받지 않습니다.
목차📖 약 10 분 소요
「일본은 현금 사회」라는 이미지는 2026년 현재 이미 낡았지만, 완전 캐시리스도 아닙니다. 경제산업성(METI) 데이터에 따르면 2025년 캐시리스 결제 비율은 **42%**로, 이제 막 한국(95%)·중국(83%)·미국(55%)을 따라잡기 시작한 단계. 여행자에게 진짜 중요한 건, 가는 곳에 따라 카드 사용률이 5%에서 100%까지 달라진다는 점입니다. 이 글은 Wise / Revolut / Apple Pay 사용을 전제로 **도시별·매장 유형별 「실제 카드 수용률」**을 한 페이지에 압축합니다.
TL;DR — 한눈에 보기
전국 캐시리스 비율: 42% (2025년 METI 데이터)
도쿄 도심 주요 관광지: 92% (신주쿠·시부야·긴자·하라주쿠)
교토 시내 관광지: 78% (사찰의 사이센 saisen/새전 제외)
지방 도시 (인구 50만 이하): 60-70%
노점(야타이 yatai)·축제: 5-15% (거의 현금만)
개인 운영 작은 식당·소바집: 30-50%
편의점·대형 체인: 99%
택시 (도시) 90%·(지방) 60%
사이센·고슈인 goshuin (신사 도장): 0% (완전 현금)
→ 결론: ¥10,000-20,000 현금 + Apple Pay의 가상 카드로 95% 장면 커버 가능.
1. 전국 캐시리스 비율 추이
연도
캐시리스 비율
출처
2010
13.2%
METI
2018
24.1%
METI
2022
36.0%
METI
2024
39.3%
METI
2025
42.8%
METI (속보치)
2030 목표
80%
METI「캐시리스 비전」
비교: 한국 95%·중국 83%·영국 65%·미국 55%·독일 22%. 일본은 「선진국 중에서 중위, 동아시아에서 최하위」.
왜 일본은 아직 현금으로 돌아가나
이유는 다섯 가지가 얽혀 있고, 어느 것도 "뒤처짐"이 아닙니다.
디플레 시대의 습관. 1990〜2010년대 20년 넘게 물가가 오르지 않아 현금을 쥐고 있어도 가치가 줄지 않았고, "돈은 실물로 갖는다"는 습관이 세대를 넘어 남았어요. 일본의 현금 유통 잔고는 GDP 대비 약 22%로 선진국 최고(미국 약 10%, 영국 약 4%).
지폐에 대한 신뢰. 위조지폐는 재무성 데이터로 100만 장에 1장 미만이고 치안도 좋아, ¥50,000을 들고 다니는 것이 카드보다 위험하다고 느껴지지 않음.
인구 구성. 인구의 약 30%가 65세 이상이고, 가족 경영 가게는 그 고객층이 선호하는 방식으로 장사함.
가게의 경제. Visa/Master 가맹점 수수료는 건당 2〜4%(중국은 약 0.6%). 이익률 한 자릿수인 소바집에게 3%는 이익 유무를 가르는 차이이고, 현금은 수수료 0·즉시·단말기도 통신도 차지백 대응도 불필요.
규제와 정체성. 2019년 캐시리스 추진까지 복수 네트워크 수용이 더뎠고, 주인에 따라서는 현금 계산대가 "우리 가게다움"이기도 함.
호텔 옆 작은 가게가 아직도 카드를 거부하는 이유
가족 경영 소규모 식당·상점의 약 절반은 위의 이유로 지금도 현금만 받아요. 2018년 이후 달라진 것은 PayPay로, QR 리더가 싸서 도쿄의 가족 경영 레스토랑 약 85%가 신용카드는 거부하면서 PayPay는 받습니다. 다만 이것은 여행자보다 주민에게 유리한 이야기로, "PayPay만" 되는 가게는 서양권 여행자에게 사실상 현금 전용(누가 PayPay QR을 찍을 수 있는지는 FAQ 참조). 소규모 가게의 카드 대응은 연 5%포인트 정도 늘어 매 시즌 나아지지만, 현금을 두고 다닐 만큼 빠르지는 않아요.
전통 료칸의 보증금 — 체크인 때 1박 ¥10,000-30,000을 현금으로 맡기는 숙소가 많음. 정산은 카드로 되는 경우가 많지만 보증금은 현금
→ 1〜11은 합쳐서 ¥10,000-15,000 현금이면 대응 가능. 료칸 숙박은 그 위에 보증금이 얹힘.
도쿄 7일이라면 이렇게
항목
필요 현금
카드 대체?
호텔 보증금·체크인
¥0(카드 가승인)
✅
일반 레스토랑(4〜5끼)
¥0
✅
가족 경영 식당(1〜2끼)
¥3,000-6,000
❌
편의점(10〜15회)
¥0
✅ Apple Pay/Suica
자판기
¥1,000-2,000
✅ Suica
신사·사찰
¥1,500-3,000
❌
노점·축제의 밤
¥3,000-5,000
❌
지방 당일치기 교통
¥1,000-2,000
❌
예비
¥3,000
—
현금 합계
¥10,000-20,000
현금 보증금이 있는 료칸 숙박이나 축제+시골 일정을 넣으면 여행 전체 ¥30,000-50,000도 과하지 않아요.
6. 왜 방일객은 「일본은 현금 사회」라고 느끼나
이유 1: 여행자 동선이 현금 구역에 치우침
아사쿠사·교토 기온·도톤보리·후쿠오카 야타이 — 여행자가 좋아하는 곳은 **「전통」「시타마치(서민가)」「밤의 노점」**으로, 현금 비율이 높습니다.
이유 2: 편의점 ATM의 존재가 오히려 「현금 중심」 이미지를 강화
일본 편의점은 어디에나 있고 ATM이 24시간 가동. 역설적으로 「현금이 필요할 때 어디서든 뽑을 수 있다는 안심감」이 현금 우선 습관을 강화합니다.
이유 3: JCB·iD·QUICPay 등 일본 독자 규격이 혼란을 만듦
일부 단말기는 JCB 전용이라 해외 Apple Pay에 「태그 불가」 에러를 띄웁니다. 이로 인해 「일본 캐시리스는 외국인에게 까다롭다」는 오해가 생기기 쉽습니다.
"카드 OK" 스티커가 있어도 단말기가 태그 미대응이라 IC 칩 삽입만 받는 가게(특히 작은 식당)도 있어요. 스마트폰만 들고 다니지 말고 실물 카드를 한 장 지참하고, Apple Pay가 에러면 같은 카드를 꽂으면 거의 통과합니다.
약간의 현금 매너
일본에서 현금 주고받기는 격식이 있어서, 몇 가지 작은 습관이 "아는 사람"의 표시가 돼요. 계산대에서는 점원 손이 아니라 작은 쟁반에 지폐나 카드를 올린다. 개인적인 작은 거래에서는 두 손으로 건넨다. 축의금 등 선물 돈은 새 지폐(여행자에게는 거의 무관). 붐비는 계산대에서 동전을 세기보다 ¥1,000권 한 장으로 낸다. 잊어도 거래가 막히는 일은 없고, 어느 것도 팁과는 무관합니다 — 이유는 일본의 팁 문화를.
7. 여행자에게 결론
A. 도심 관광 중심이면 카드로 95% 커버
긴자·신주쿠·시부야·하라주쿠에서 식사·쇼핑 → 카드 OK
편의점·슈퍼 → Apple Pay 또는 Suica
B. 사찰·노점·지방은 현금 준비 필요
교토 신사·아사쿠사·후쿠오카 야타이 → 현금 ¥10,000
지방 온천·농촌 → 현금 ¥20,000
C. ATM 인출이 가성비 최강
출발지에서 엔으로 환전하기보다 현지 세븐은행 ATM에서 인출이 중간값 -0.5〜-1.0% 수준으로 가장 유리
A: 비율로는 사실 (중국 83% vs 일본 42%)이지만 질적으로는 정반대. 중국은 WeChat/Alipay의 2강 과점으로, 방문자는 사전 등록 없이는 못 씁니다. 일본은 Visa/Master 컨택트리스로 누구나 쓸 수 있는 보편성이 있습니다. 여행자 시점에서는 일본이 더 편합니다.
Q: 홋카이도·오키나와·도호쿠 지방 여행에서 불편하지 않을까요?
A: 관광화된 장소(하코다테·오타루·나하·센다이)는 70-80% 카드 가능. 비경·낙도는 현금 비율이 올라갑니다. 현금 여유 + Wise 가상카드 이중 전략으로 가세요.
Q: PayPay는 여행자도 쓸 수 있나요?
A: 기본적으로 불가 — 일본 전화번호 + 은행 계좌가 없으면 PayPay 계정 자체를 개설할 수 없습니다. Wise/Revolut + Apple Pay가 사실상의 대체수단.
⚠️ 예외 있음 — 어떤 앱을 갖고 있는지에 따라 다릅니다: 중국 본토(알리페이·위챗페이), 홍콩(AlipayHK), 한국(카카오페이), 대만, 동남아 일부 국가에서 오셨다면 일본 계정이 없어도 매장의 PayPay QR코드를 그대로 스캔해 결제할 수 있는 경우가 많습니다(2026년 6월 기준 PayPay는 17개국·지역 35개 서비스에 대응 — 전체 목록은 여기). 목록에 없는 국가(유럽·북미권 등)라면 위의 Wise/Revolut + Apple Pay 방법이 확실합니다.
Q: 일본 엔 동전은 어떻게 처리하면 되나요?
A: ¥1·¥5·¥10·¥50·¥100·¥500 6종류. 사이센은 ¥5 (고엔 go-en, 「인연」의 동음) 이 길하다고 여겨집니다. 남은 동전은 출국 전 편의점이나 자판기에서 다 쓰는 게 철칙.
A: METI는 2030년 80%를 목표로 하고 있습니다. 방일객이 늘수록 캐시리스화는 가속화 (오사카 엑스포·삿포로 동계올림픽 유치 중). 3년 후에는 노점에서도 PayPay/Apple Pay가 정착돼 있을 가능성이 높다. 다만 지방과 전통적 장면의 "꼬리"는 남아, 2030년에도 일본은 주요 선진국 중 가장 현금 비중이 높은 나라일 거예요.
Q: 도쿄 7일, 현금 0으로 버틸 수 있나요?
A: 거의 가능. 식사와 쇼핑의 약 90%는 카드로 되고, 나머지 10%(작은 사찰·가족 경영 식당·일부 자판기)는 위기가 아니라 ¥3,000-5,000어치 "체험 놓침" 정도. 지갑에 ¥10,000이 있으면 일주일 내내 마찰이 없어요.
Q: 밤에 닫는 ATM이 있는 이유는?
A: 오래된 은행 지점 ATM은 영업시간제. 세븐일레븐 안·유초·주요 역의 ATM은 24시간이니 밤의 현금은 그쪽을 믿으세요.
Q: 남은 엔은 다음 여행까지 둬도 되나요?
A: 네. 엔은 유효기간이 없고 구권도 유효합니다. 재방문객 다수가 ¥3,000-5,000을 소액권으로 "일본 스타터 키트"로 남겨요.
Q: 사기나 위조지폐 위험은?
A: 거의 없어요. 위조는 100만 장에 1장 미만, 사기율도 매우 낮음. 여행자의 "당했다"는 이야기 대부분은 이자카야 오토시 요금·호텔 보증금·ATM 운영 수수료 같은 오해이지 부정이 아닙니다.